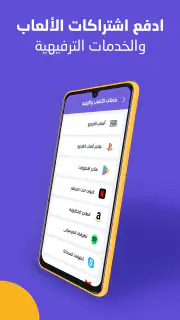
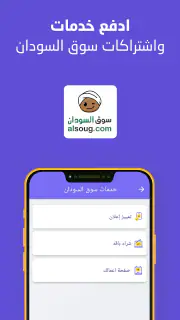
MyCashi | ماي كاشي
Nur für AndroidFree·Nutzerbewertung
 Analyse von ViaAPK
Bei einer elektronischen Zahlungs-App würde ich vor dem Wechsel vor allem drei Dinge klären: Passt sie zu meinem Alltag, lässt sich der gewünschte Zahlungsvorgang damit tatsächlich erledigen, und fühle ich mich mit dem Umgang mit meinem Geld wohl? Bei MyCashi | ماي كاشي ist der sudanesische Bezug entscheidend. Ich würde sie daher zuerst als mögliche Ergänzung für Menschen betrachten, die eine digitale Zahlungsoption mit Bezug zum Sudan suchen, und nicht automatisch als vollständigen Ersatz für jede Bank- oder Finanz-App.
Diese Unterscheidung klingt klein, macht bei der Auswahl aber viel aus. Eine Zahlungs-App kann im Alltag nützlich sein, ohne zugleich ein Haushaltsbuch, ein umfassendes Bankangebot oder ein Werkzeug für langfristige Finanzplanung zu ersetzen. Mein Rat wäre, vor dem Umstieg die eigenen typischen Zahlungen aufzuschreiben: Was bezahle ich regelmäßig, mit wem teile ich Kosten, und welche Abläufe möchte ich wirklich vom Smartphone aus erledigen? So lässt sich besser beurteilen, ob MyCashi den passenden Platz im eigenen Finanzalltag einnimmt.
Erst den eigenen Zahlungsalltag prüfen
Die App stammt von Nina Saeed und gehört in den Bereich Finanzen. Ihre Ausrichtung auf sudanesische Nutzerinnen und Nutzer gibt ihr einen klareren Zweck als einer beliebigen Ausgaben-App. Das kann besonders dann relevant sein, wenn Zahlungen und Geldorganisation mit Sudan-Bezug zum eigenen Alltag gehören. Wer dagegen hauptsächlich eine Übersicht über mehrere Konten, Anlageprodukte oder ein detailliertes Haushaltsbudget sucht, sollte vorab prüfen, ob eine Zahlungsanwendung überhaupt die passende Art von Werkzeug ist.
Im Alltag würde ich die Entscheidung nicht an einer langen Funktionsliste festmachen, sondern an einem konkreten Vorgang. Muss ich eine Zahlung anstoßen, Geld im Blick behalten oder mit einer anderen Person eine Ausgabe abstimmen? Wenn eine App bei genau diesem wiederkehrenden Schritt hilft, ist das oft wertvoller als eine breite Sammlung von Funktionen, die man später kaum nutzt. Gleichzeitig sollte man bei einer Finanz-App nicht davon ausgehen, dass eine vertraute Oberfläche allein schon belegt, dass jeder gewünschte Zahlungsweg unterstützt wird.
Vor dem ersten wichtigen Einsatz würde ich daher einen ruhigen Moment wählen, die angebotenen Abläufe in der App selbst nachvollziehen und die Bedingungen des jeweiligen Vorgangs lesen. Für eine dringende Zahlung ist es wenig angenehm, erst im letzten Augenblick herauszufinden, dass man noch einen Einrichtungsschritt erledigen muss. Eine zweite verfügbare Zahlungsmöglichkeit als Übergang zu behalten, ist beim Ausprobieren grundsätzlich vernünftig; das ist keine Kritik speziell an MyCashi, sondern eine praktische Vorsichtsmaßnahme bei jedem Wechsel im Zahlungsalltag.
Was an der Sudan-Ausrichtung nützlich sein kann
Der wichtigste mögliche Vorteil ist nicht, dass die App jede denkbare Finanzaufgabe erledigt, sondern dass sie auf einen bestimmten Nutzerkreis zielt. Eine auf sudanesische Nutzer ausgerichtete elektronische Zahlungsanwendung kann für Menschen passender sein als eine allgemeine Budget-App, deren Schwerpunkt lediglich darin liegt, Ausgaben nachträglich zu sortieren. Wer einen passenden Zahlungsablauf sucht, sollte deshalb zuerst testen, ob die konkreten Vorgänge, die im eigenen Umfeld häufig anfallen, in der App verständlich abgebildet sind.
Ein sinnvoller erster Test ist eine kleine, überschaubare Alltagssituation statt eines sofortigen vollständigen Wechsels. Ich würde zunächst die Einrichtung in Ruhe durchgehen, die Beschriftungen und Hinweise prüfen und mir merken, an welcher Stelle ich bei einer Zahlung eine Bestätigung erhalte. Danach lässt sich besser einschätzen, ob der Ablauf auch dann klar bleibt, wenn man abgelenkt ist oder wenig Zeit hat. Bei Geld zählt für mich nicht nur, ob ein Vorgang möglich ist, sondern auch, ob ich vor dem Bestätigen erkenne, was ich gerade veranlasse.
Neuigkeiten, die deine Zeit wert sind
Google Play Bücher: Vom digitalen Regal zum Leseraum
Opera News: Nachrichten werden erst durch ihre Leser lebendig
B612 AI im Alltagstest: Was nach einem Fehler mit deinen Bildern passiert
Beschleunigungsdynamik in Car Race: Das Herzstück des Spielerlebnisses
Warum Plants vs. Zombies™ das perfekte Spiel für stressige Zeiten ist
Kreativität und Abenteuer: Warum House Designer: Fix & Flip fesselt
Indeed Jobs: Die App, die Ihre Karriere revolutioniert
Words of Wonders: Das Wortspiel, das die Rätselwelt erobert
Extreme Car Driving Simulator: Meistere Die Verborgenen Möglichkeiten
Google Meet: Die verborgene Kraft im digitalen Ökosystem
Alight Motion: Kreativität und Plattformmacht im Einklang
Warum Clash Royale die Strategie-Szene revolutioniert
Auch für Menschen, die zwischen Sudan und einem anderen Land leben oder regelmäßig mit Familie und Bekannten dort zu tun haben, kann die regionale Ausrichtung ein Grund sein, die App genauer anzusehen. Das ist jedoch kein Beleg dafür, dass jede grenzüberschreitende Nutzung oder jeder gewünschte Geldtransfer unterstützt wird. Ich würde konkrete Anforderungen direkt mit den verfügbaren Optionen in der App abgleichen, anstatt aus dem Namen oder der Zielgruppe auf bestimmte Zahlungswege zu schließen.
Ein realistischer Einsatz im Alltag
Stell dir vor, du möchtest an einem normalen Tag eine Zahlung erledigen, hast aber gerade keine Zeit, dich durch mehrere unterschiedliche Finanzwerkzeuge zu arbeiten. In diesem Fall kann eine einzelne, auf den eigenen Bedarf passende Zahlungs-App den Ablauf vereinfachen. Ich würde MyCashi für genau einen solchen wiederkehrenden Vorgang zunächst ergänzend testen: erst prüfen, ob der passende Ablauf vorhanden ist, dann die einzelnen Schritte nachvollziehen und erst danach entscheiden, ob er zuverlässig genug in den Alltag passt.
Wird die App gemeinsam mit einer anderen Person genutzt, ist es hilfreich, vorher abzusprechen, wer welche Schritte übernimmt und wie ihr eine erledigte Zahlung festhaltet. Eine digitale Zahlung ersetzt nicht automatisch eine klare Absprache darüber, wer wem welchen Betrag schuldet. Gerade in einer Familie oder im gemeinsamen Haushalt kann ein kurzer gemeinsamer Blick auf den Ablauf Missverständnisse vermeiden. Die App kann Teil der Organisation sein, aber die Vereinbarung zwischen den Beteiligten sollte trotzdem eindeutig bleiben.
Für eine Person, die nur gelegentlich eine Zahlung abwickelt, kann schon ein übersichtlicher, verständlicher Ablauf genügen. Wer dagegen viele unterschiedliche Zahlungsvorgänge verwalten oder seine gesamten Finanzen analysieren möchte, sollte genauer unterscheiden: Eine Zahlungs-App und ein Haushaltsbuch lösen nicht dieselbe Aufgabe. Ich würde MyCashi deshalb nicht allein danach beurteilen, ob sie alle Finanzinformationen an einem Ort bündelt, sondern danach, ob ihr konkreter Zahlungszweck den Aufwand der Einrichtung rechtfertigt.
Ein einfacher Start
Der erste Eindruck zählt, und die Installation von MyCashi | ماي كاشي verlief völlig reibungslos. Die App ist sowohl für Android als auch iOS verfügbar, was schon mal ein Pluspunkt ist. Nach dem Herunterladen werdet ihr durch einen einfachen Registrierungsprozess geleitet. Innerhalb weniger Minuten war ich bereit, meine Finanzen zu verwalten.
Funktionen, die das Leben erleichtern
Was die App wirklich auszeichnet, sind ihre vielfältigen Funktionen. Von der Nachverfolgung eurer Ausgaben bis hin zur Erstellung eines Budgets – alles ist dabei. Die Benutzeroberfläche ist intuitiv gestaltet, sodass ihr euch leicht zurechtfindet. Besonders gefallen hat mir die Möglichkeit, Ausgaben in Kategorien zu unterteilen. So behält man stets den Überblick, wohin das Geld fließt.
Ein weiteres Highlight ist die Option, Erinnerungen für Rechnungen zu setzen. Nie wieder verpasst ihr eine Zahlung! Zudem bietet die App eine Funktion zum Teilen von Ausgaben, was sie ideal für WG-Bewohner oder Paare macht, die ihre Finanzen gemeinsam verwalten möchten.
Damit solche Organisationsfunktionen wirklich helfen, würde ich sie gezielt und sparsam einsetzen. Eine sorgfältige Einteilung ist dann nützlich, wenn man später tatsächlich eine Frage beantworten möchte, etwa welche wiederkehrenden Ausgaben den größten Anteil am eigenen Alltag haben. Zu viele Kategorien machen die Pflege dagegen mühsam. Ein kurzer, regelmäßiger Blick auf die eigenen Einträge ist oft praktischer, als am Monatsende zu versuchen, viele Vorgänge aus dem Gedächtnis nachzutragen.
Erinnerungen sind vor allem für feste Termine sinnvoll, die sich leicht übersehen lassen. Ich würde sie so einrichten, dass sie rechtzeitig auf eine bevorstehende Aufgabe hinweisen, und anschließend kontrollieren, ob die Zahlung wirklich erledigt wurde. Eine Erinnerung ist eine organisatorische Hilfe, keine Garantie dafür, dass eine Rechnung bezahlt oder ein Zahlungsvorgang automatisch abgeschlossen wird. Diese Unterscheidung verhindert, dass man eine Benachrichtigung mit einer tatsächlichen Bestätigung verwechselt.
Beim Teilen von Ausgaben kommt es ebenfalls auf klare Gewohnheiten an. Für eine gemeinsame Haushaltsausgabe sollten die Beteiligten möglichst zeitnah festhalten, worum es ging und wer daran beteiligt war. So entsteht weniger Nacharbeit, und die Übersicht hängt nicht davon ab, dass sich später alle an denselben Einkauf erinnern. Wer nur selten gemeinsame Kosten hat, braucht diese Möglichkeit möglicherweise kaum; für wiederkehrende Ausgaben kann eine gemeinsame Routine dagegen deutlich hilfreicher sein als einzelne Nachrichten im Chat.
Wo andere Finanzwerkzeuge besser passen
Die übliche Alternative hängt davon ab, welche Aufgabe man lösen möchte. Eine Banking-App ist oft die naheliegende Wahl, wenn man vor allem Vorgänge rund um das eigene Konto erledigen oder dort den aktuellen Stand prüfen will. Ein Haushaltsbuch ist eher auf das Erfassen und Auswerten von Ausgaben ausgerichtet. Eine Messenger-Unterhaltung kann für eine schnelle Absprache zwischen zwei Personen reichen, bietet aber nicht automatisch eine strukturierte Übersicht. MyCashi ist interessant, wenn der eigene Bedarf zu ihrer elektronischen Zahlungsfunktion und ihrer Ausrichtung auf Sudanesen passt.
Ich würde die App nicht als Ersatz für alle anderen Finanzwerkzeuge empfehlen. Wer Zahlungswege nutzt, die im eigenen Alltag bereits zuverlässig funktionieren, sollte nicht allein aus Neugier sämtliche Gewohnheiten auf einmal umstellen. Umgekehrt kann eine zusätzliche App sinnvoll sein, wenn sie einen klar abgegrenzten Vorgang einfacher macht. Entscheidend ist, ob sie eine konkrete Lücke schließt, statt nur ein weiteres Symbol auf dem Startbildschirm zu werden.
Wenn du ein möglichst umfassendes Haushaltsbuch mit Auswertungen suchst, würde ich vor einer Entscheidung prüfen, ob die dort benötigten Übersichten tatsächlich zu deinem Ziel gehören. Wenn du hauptsächlich eine Zahlung erledigen willst, ist eine lange Ausgabenanalyse möglicherweise nebensächlich. Und wenn du für wichtige Vorgänge eine bereits vertraute Banking-Lösung nutzt, kann diese für genau diese Aufgabe die bessere Wahl bleiben. Die passende Alternative ist also nicht für alle gleich: Sie richtet sich danach, ob du bezahlen, planen, nachvollziehen oder gemeinsam abrechnen möchtest.
Eine praktische Entscheidungshilfe ist, einen typischen Vorgang in jeder infrage kommenden Lösung gedanklich Schritt für Schritt durchzugehen. Wie schnell findest du den Einstieg? Ist für dich klar, was vor einer Bestätigung passiert? Kannst du nachher nachvollziehen, ob du den Vorgang abgeschlossen hast? Bei einer Finanz-App würde ich diese Fragen höher gewichten als eine besonders volle Startseite oder zusätzliche Optionen, die ich im Alltag nicht brauche.
Ein Wechsel braucht eine saubere Übergangsphase
Wer von einem anderen Werkzeug kommt, sollte zuerst überlegen, welche bisherigen Informationen erhalten bleiben müssen. Ein laufender Überblick über Ausgaben entsteht nicht automatisch neu, nur weil man eine weitere App installiert. Ich würde einen Wechsel deshalb nicht mitten in einer wichtigen Abrechnungsphase beginnen und vorhandene Notizen oder Übersichten erst dann aufgeben, wenn klar ist, dass die neue Routine für den eigenen Zweck genügt.
Das gilt besonders, wenn mehrere Personen beteiligt sind. Vor einer gemeinsamen Nutzung sollten alle wissen, welche App für welche Aufgabe gedacht ist und wo die verbindliche Information steht. Sonst verteilen sich Absprachen auf Zahlungs-App, Banking-App und Nachrichten, und statt weniger Aufwand entsteht eine zusätzliche Quelle für Rückfragen. Ein klarer Startpunkt – etwa eine einzige gemeinsam vereinbarte Routine für wiederkehrende Ausgaben – macht den Test aussagekräftiger.
Auch die eigene Geduld spielt eine Rolle. Selbst wenn die Einrichtung einfach wirkt, kann es eine Weile dauern, bis eine neue Gewohnheit sitzt. Ich würde nicht nach einem einzelnen gelungenen Vorgang entscheiden, ob die App dauerhaft passt. Sinnvoller ist es, mehrere typische Situationen zu beobachten: einen routinemäßigen Zahlungsschritt, eine gemeinsame Ausgabe und den Moment, in dem man später etwas nachschlagen möchte. So zeigt sich, ob der Nutzen über den ersten Eindruck hinausgeht.
Bei der Auswahl sollte man außerdem bedenken, dass eine Zahlungs-App nicht automatisch für jede Person im Haushalt gleichermaßen geeignet ist. Wer selten ein Smartphone für Finanzangelegenheiten nutzt oder lieber bei einem einzigen vertrauten Werkzeug bleibt, hat möglicherweise wenig davon, einen zusätzlichen Ablauf zu lernen. Umgekehrt kann gerade eine Person, die bestimmte Zahlungen regelmäßig organisiert, von einer klar abgegrenzten digitalen Lösung profitieren. Es kommt weniger darauf an, möglichst viele Menschen zu überzeugen, als darauf, dass die App zu den tatsächlichen Gewohnheiten derjenigen passt, die sie verwenden sollen.
Für wen ich sie ausprobieren würde
Ich würde MyCashi zuerst Menschen empfehlen, die eine elektronische Zahlungsanwendung mit Sudan-Bezug suchen und bereit sind, die konkreten Abläufe selbst zu prüfen. Auch wer seine Ausgaben gern sortiert, Erinnerungen für wiederkehrende Rechnungen nutzt oder gemeinsame Kosten organisieren möchte, kann in den beschriebenen Funktionen einen praktischen Ansatzpunkt finden. Die App ist kostenlos und hat eine Altersfreigabe ab null Jahren; für die tatsächliche Nutzung kommt es trotzdem darauf an, dass die jeweiligen Nutzerinnen und Nutzer den Zahlungsablauf verstehen und verantwortungsvoll damit umgehen.
Der Einstieg ist für Android ab Version 8.0 möglich. Die aktuell verfügbare Version ist 1.12.2. Im Google Play Store kommt die App auf eine durchschnittliche Bewertung von 4,7 bei rund 12.000 Bewertungen und wurde über eine Million Mal installiert. Diese Resonanz ist ein hilfreicher Hinweis darauf, dass viele Menschen sie ausprobieren, ersetzt aber nicht die Frage, ob sie zu deinem eigenen Zahlungsbedarf passt.
Skippen würde ich sie, wenn du eine App suchst, die nachweislich alle deine Bankkonten, Zahlungen und Finanzberichte an einer Stelle vereint, oder wenn du bei einer konkreten Zahlung keine Möglichkeit hast, den Ablauf vorab zu verstehen. Ebenso würde ich einen Wechsel vertagen, wenn deine bestehende Lösung bereits zuverlässig funktioniert und du keinen klaren Grund für einen zusätzlichen Zahlungsweg hast. Bei Finanzanwendungen ist Zurückhaltung keine verpasste Gelegenheit, sondern oft die vernünftige Wahl, bis der eigene Bedarf eindeutig ist.
Mein Fazit zur Entscheidung
Nach einigen Wochen Nutzung habe ich das Gefühl, dass MyCashi | ماي كاشي tatsächlich hält, was es verspricht. Es ist eine praktische und zuverlässige App, die mir hilft, den Überblick über meine Finanzen zu behalten. Die App ist nicht nur funktional, sondern auch optisch ansprechend gestaltet. Der einzige kleine Kritikpunkt, den ich hätte, ist, dass gelegentlich kleinere Aktualisierungen notwendig sind, um die App noch flüssiger laufen zu lassen. Aber das ist ein kleiner Preis für den großen Nutzen, den sie bietet.
Zum Schluss kann ich sagen, dass diese App für jeden, der seine Finanzen einfach und effizient verwalten möchte, eine echte Bereicherung ist. Ich habe sie bereits meinen Freunden empfohlen und werde sie sicherlich auch weiterhin nutzen!
Mein klares Urteil fällt deshalb abhängig vom Einsatzzweck aus: Wenn du eine passende elektronische Zahlungslösung mit Sudan-Bezug suchst und dir die angebotenen Schritte im eigenen Test zusagen, ist ein vorsichtiger Einstieg einen Versuch wert. Ich würde zunächst nur einen überschaubaren Teil meines Alltags damit organisieren und die bisherige Lösung nicht sofort aufgeben. So kannst du beurteilen, ob die App wirklich Zeit spart und sich für dich nachvollziehbar anfühlt.
Wenn du dagegen vor allem Konten umfassend verwalten, Finanzdaten detailliert auswerten oder einen bereits bewährten Zahlungsweg ersetzen möchtest, würde ich erst genau vergleichen, bevor ich mich festlege. Eine hohe Beliebtheit kann bei der Orientierung helfen, aber sie entscheidet nicht für dich. Für mich ist MyCashi dann am überzeugendsten, wenn ihr konkreter Zweck zum eigenen Bedarf passt und sie eine klar erkennbare Aufgabe übernimmt – nicht, wenn man von ihr erwartet, jede Finanzfrage zugleich zu lösen.
Vorteile
- Benutzerfreundliche Oberfläche
- Schnelle Transaktionen
- Niedrige Gebühren
- Vielseitige Zahlungsmethoden
- Hohe Sicherheitsstandards
Nachteile
- Begrenzte Unterstützung für ältere Geräte
- Kundenservice verbesserungsbedürftig
- Eingeschränkte internationale Verfügbarkeit
- Benötigt stabile Internetverbindung
- Manchmal langsame App-Aktualisierungen
FAQs zu MyCashi | ماي كاشي
Was ist MyCashi und wie funktioniert es?
MyCashi ist eine Finanzanwendung, die es Nutzern ermöglicht, ihre Finanzen effizient zu verwalten. Die App bietet Funktionen wie Budgetplanung, Ausgabenverfolgung und Finanzanalysen. Nutzer können ihre Bankkonten verknüpfen, um Transaktionen automatisch zu importieren und so einen umfassenden Überblick über ihre finanzielle Lage zu erhalten.
Ist MyCashi kostenlos oder gibt es kostenpflichtige Funktionen?
MyCashi bietet sowohl eine kostenlose Version als auch kostenpflichtige Premium-Features. Die kostenlose Version bietet grundlegende Funktionen wie Ausgabenverfolgung und Budgetierung. Die Premium-Version umfasst erweiterte Funktionen wie detaillierte Finanzberichte und personalisierte Analysen. Nutzer können sich entscheiden, ob sie ein monatliches oder jährliches Abonnement für die Premium-Dienste abschließen möchten.
Wie sicher sind meine Daten in der MyCashi App?
Die Sicherheit der Nutzerdaten hat bei MyCashi höchste Priorität. Die App verwendet fortschrittliche Verschlüsselungstechniken, um sicherzustellen, dass alle persönlichen und finanziellen Informationen geschützt sind. Darüber hinaus werden regelmäßig Sicherheitsupdates durchgeführt, um den Schutz der Daten zu gewährleisten. Nutzer sollten dennoch darauf achten, sichere Passwörter zu verwenden und ihre Zugangsdaten geheim zu halten.
Welche Plattformen werden von MyCashi unterstützt?
MyCashi ist sowohl für Android- als auch für iOS-Geräte verfügbar. Nutzer können die App im Google Play Store für Android und im Apple App Store für iOS herunterladen. Die App ist für Smartphones und Tablets optimiert, sodass Nutzer ihre Finanzen bequem von jedem Gerät aus verwalten können. Eine Internetverbindung ist erforderlich, um alle Funktionen der App nutzen zu können.
Kann ich meine Bankkonten mit MyCashi synchronisieren?
Ja, MyCashi ermöglicht die Synchronisation Ihrer Bankkonten. Nutzer können ihre Konten sicher mit der App verbinden, um Transaktionen automatisch zu importieren und ihre Finanzen in Echtzeit zu überwachen. Die App unterstützt eine Vielzahl von Banken und Finanzinstituten, was die Verwaltung persönlicher Finanzen erheblich erleichtert.