Mobiles Bezahlen - Sparkasse
Nur für AndroidFree·Nutzerbewertung
App-Spezifikationen
- Version
- 7.2.0(7200003)
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 5.000.000+
- Entwickler
- S-Payment GmbH
- Kategorien
- Finanzen
- Plattform
- Android
4,6
Screenshots
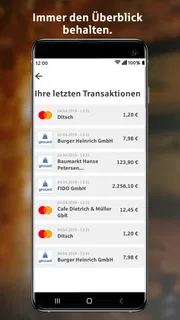
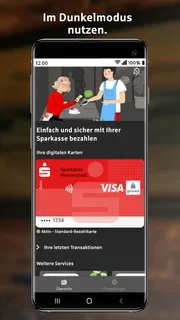
 Analyse von ViaAPK
Bei einer App fürs Bezahlen merkt man oft erst im entscheidenden Moment, ob sie in den eigenen Alltag passt: an der Kasse, mit einer Schlange hinter sich und wenig Zeit zum Suchen. Genau deshalb würde ich Mobiles Bezahlen nicht nur danach beurteilen, wie bequem kontaktloses Bezahlen klingt, sondern auch danach, ob die Voraussetzungen vorher stimmen und man im Problemfall ruhig weiterkommt. Die App von S-Payment GmbH gehört in den Finanzbereich und ist als digitale Geldbörse für mobiles Bezahlen gedacht. Für mich ist sie vor allem dann interessant, wenn ich das Smartphone ohnehin dabeihabe und eine weitere Möglichkeit zum Bezahlen nutzen möchte.
Was vor dem ersten Bezahlversuch zählt
Der häufigste Stolperstein bei einer Bezahl-App ist nicht unbedingt die Bedienung selbst, sondern die Erwartung, dass ein Download allein genügt. Mobiles Bezahlen muss zum eigenen Gerät und zur persönlichen Zahlungssituation passen. Die App setzt mindestens iOS oder Android in Version 11 voraus. Ich würde deshalb vor der Einrichtung zuerst in den Geräteeinstellungen nachsehen, welche Betriebssystemversion installiert ist. Ist das Gerät älter, spart dieser kurze Check unnötige Versuche und Frust.
Danach lohnt sich ein zweiter Blick auf die eigene Ausgangslage: Welche Zahlungsmöglichkeit möchte ich digital verwenden, und ist sie für mich tatsächlich verfügbar? Die App ist keine allgemeine Garantie dafür, dass jede Bankkarte oder jeder Zahlungsdienst eingebunden werden kann. Ich würde daher nicht davon ausgehen, dass sich beliebige Konten, Kreditkarten oder Dienste einfach hinzufügen lassen. Entscheidend ist, ob die eigene konkrete Zahlungsart unterstützt wird. Wer das vorab klärt, vermeidet die unangenehme Überraschung, erst an der Kasse festzustellen, dass die gewünschte Karte nicht zur Einrichtung passt.
Einrichtung mit Ruhe statt an der Kasse
Mein praktischer Rat wäre, die Einrichtung zu Hause und mit etwas Zeit zu erledigen, statt sie zwischen Einkauf und Bezahlvorgang zu beginnen. So lassen sich Hinweise in der App in Ruhe lesen, Eingaben sorgfältig prüfen und mögliche Bestätigungsschritte ohne Zeitdruck erledigen. Bei Finanz-Apps ist es besonders sinnvoll, nicht hastig auf Weiter zu tippen: Ein abweichender Name, eine falsche Auswahl oder ein übersehener Hinweis kann später den Eindruck erwecken, die App funktioniere nicht, obwohl die Einrichtung noch nicht vollständig abgeschlossen ist.
Falls eine Eingabe nicht akzeptiert wird, würde ich sie zunächst mit den Angaben abgleichen, die für die jeweilige Zahlungsart verwendet werden. Wichtig ist auch, zwischen einem Fehler in der App und einem Problem bei der Karte oder dem Konto zu unterscheiden. Wenn etwas nicht klappt, wiederholtes Tippen ohne Prüfung hilft selten. Besser ist es, die Meldung genau zu lesen, den Schritt zu notieren, an dem es hakt, und dann die naheliegenden Angaben noch einmal zu kontrollieren.
Der Ablauf im Alltag: ein konkretes Beispiel
Stell dir vor, ich gehe morgens in ein Café und möchte mein Smartphone zum Bezahlen nutzen. Bevor ich mich auf die digitale Geldbörse verlasse, prüfe ich, ob die Einrichtung bereits abgeschlossen ist und ob die vorgesehene Zahlungsart bereitsteht. An der Kasse kann ich mich dann auf den eigentlichen Bezahlvorgang konzentrieren, statt währenddessen noch Kontodaten zu suchen oder Einstellungen zu ändern. Das ist der eigentliche Nutzen: Der Bezahlvorgang kann sich in eine alltägliche Handlung einfügen, ohne dass ich dafür Bargeld oder eine Karte aus der Tasche holen muss.
Ich würde trotzdem eine normale Karte oder eine andere passende Zahlungsmöglichkeit dabeihaben, besonders bei den ersten Einkäufen. Das ist kein Urteil gegen die App, sondern schlicht eine vernünftige Übergangslösung, bis ich weiß, dass meine eigene Einrichtung und mein typischer Ablauf funktionieren. Wenn das Smartphone nicht verfügbar ist oder die Zahlung nicht angenommen wird, kann ich so weiterbezahlen. Für regelmäßige Nutzung ist dieser kleine Plan B hilfreicher als die Annahme, dass eine digitale Geldbörse in jeder Situation automatisch einspringt.
Neuigkeiten, die deine Zeit wert sind
Google Play Bücher: Vom digitalen Regal zum Leseraum
Opera News: Nachrichten werden erst durch ihre Leser lebendig
B612 AI im Alltagstest: Was nach einem Fehler mit deinen Bildern passiert
Beschleunigungsdynamik in Car Race: Das Herzstück des Spielerlebnisses
Warum Plants vs. Zombies™ das perfekte Spiel für stressige Zeiten ist
Kreativität und Abenteuer: Warum House Designer: Fix & Flip fesselt
Indeed Jobs: Die App, die Ihre Karriere revolutioniert
Words of Wonders: Das Wortspiel, das die Rätselwelt erobert
Extreme Car Driving Simulator: Meistere Die Verborgenen Möglichkeiten
Google Meet: Die verborgene Kraft im digitalen Ökosystem
Alight Motion: Kreativität und Plattformmacht im Einklang
Warum Clash Royale die Strategie-Szene revolutioniert
Wenn die Zahlung nicht durchgeht
Bei einem fehlgeschlagenen Bezahlversuch würde ich zuerst klären, wo genau das Problem auftritt: Lässt sich die App nicht öffnen, ist die digitale Zahlungsart nicht auswählbar, oder wird erst die Zahlung an der Kasse abgelehnt? Diese Unterscheidung macht die nächsten Schritte einfacher. Bei einem App- oder Einrichtungsproblem prüfe ich die Angaben und den Status der Einrichtung. Wird die Zahlungsart dagegen angenommen, aber der Vorgang abgelehnt, kann die Ursache außerhalb der App liegen, etwa bei der Karte, dem Konto oder der jeweiligen Zahlungssituation.
Als Nächstes würde ich die App schließen und erneut öffnen, die Verbindung prüfen und sicherstellen, dass das Gerät nicht gerade mit einer ausstehenden Aktualisierung oder einem anderen offensichtlichen Problem beschäftigt ist. Das sind allgemeine, risikoarme Prüfungen und keine Garantie für eine bestimmte Fehlerbehebung. Ich würde insbesondere vermeiden, bei Unsicherheit wiederholt dieselbe Zahlung auszulösen, ohne zu prüfen, ob ein Vorgang bereits verarbeitet wurde. Bei finanziellen Abläufen ist es besser, erst den Status zu klären und dann einen neuen Versuch zu starten.
Wenn eine Meldung auf die Zahlungsart oder das Konto verweist, ist es sinnvoll, die Angaben bei der zuständigen Bank oder beim Anbieter dieser Zahlungsart zu prüfen, statt jede Schwierigkeit der App zuzuschreiben. Umgekehrt hilft es, bei einem klaren App-Problem zu notieren, welche Ansicht oder welcher Schritt betroffen ist. Eine präzise Beschreibung ist hilfreicher als die pauschale Aussage, dass „Bezahlen nicht geht“ – besonders, wenn man Unterstützung benötigt.
Was die App leisten kann – und was nicht automatisch dazugehört
Ein wichtiger Unterschied zu manchen Erwartungen: Eine digitale Geldbörse ist nicht automatisch ein vollständiger Finanzplaner. Ich würde Mobiles Bezahlen in erster Linie als Werkzeug für den Bezahlvorgang betrachten und nicht voraussetzen, dass sie Ausgaben kategorisiert, ein Budget erstellt oder den Kontostand umfassend auswertet. Wer genau solche Funktionen sucht, sollte gezielt eine dafür gedachte Banking- oder Haushaltsbuch-App vergleichen. Für die Auswahl ist die eigene Hauptaufgabe entscheidend: Soll das Smartphone beim Bezahlen helfen, oder möchte ich meine gesamten Finanzen analysieren?
Auch beim Thema Sicherheit lohnt sich ein nüchterner Blick. Eine Bezahl-App verarbeitet sensible Zusammenhänge, deshalb sollte ich das Smartphone selbst schützen, die App nur aus einer vertrauenswürdigen Quelle beziehen und Zugangsdaten nicht leichtfertig weitergeben. Ich würde keine konkreten Schutzfunktionen voraussetzen, die ich in der eigenen App nicht tatsächlich sehe. Ebenso wenig ist eine digitale Zahlung unabhängig von der Sicherheit des Geräts oder der verwendeten Zahlungsart. Die vernünftige Haltung ist weder blindes Vertrauen noch unnötige Sorge, sondern sorgfältige Gerätesicherung und ein prüfender Umgang mit Hinweisen.
Wer ein älteres Gerät nutzt, möglichst wenige Apps installieren möchte oder lieber immer mit derselben physischen Karte bezahlt, braucht Mobiles Bezahlen möglicherweise nicht. Auch wenn die eigene Zahlungsart nicht unterstützt wird, ist eine andere digitale Geldbörse oder schlicht die gewohnte Karte die bessere Wahl. Für Menschen, die möglichst viele verschiedene Konten und Anbieter in einer einzigen App bündeln wollen, sollte die konkrete Unterstützung vorab ausschlaggebend sein – nicht allein der allgemeine Begriff „digitale Geldbörse“.
Einordnung, Verbreitung und praktische Erwartungen
Die App ist kostenlos erhältlich und für alle Altersgruppen freigegeben; ihre Alterskennzeichnung lautet USK ab null Jahren. Das sagt allerdings nichts darüber aus, ob jede Person sie unabhängig von Bank, Zahlungsart oder Gerät nutzen kann. Bei einer Finanz-App hängt die Alltagstauglichkeit eben nicht nur vom Alter oder vom Preis ab, sondern davon, ob die eigene Kombination aus Gerät und Zahlung passt. Ich würde die kostenlose Installation daher als Gelegenheit zum Prüfen sehen, nicht als Versprechen, dass jede gewünschte Funktion ohne weitere Voraussetzungen bereitsteht.
Die durchschnittliche Bewertung liegt bei 4,6 aus rund 92.000 Bewertungen; außerdem gibt es etwa 19.000 Rezensionen und mehr als fünf Millionen Installationen. Das spricht für eine breite Nutzung, ersetzt aber nicht den eigenen Kompatibilitätscheck. Eine hohe Verbreitung beantwortet nicht automatisch die persönliche Frage, ob gerade meine Karte funktioniert oder mein Gerät geeignet ist. Für meine Entscheidung sind diese Zahlen ein nützlicher Hinweis darauf, dass Mobiles Bezahlen für viele Menschen relevant ist – die konkrete Passung prüfe ich trotzdem selbst.
Die erste Veröffentlichung erfolgte am 30. Juli 2018; die aktuelle Version ist 7.1.1 (7110004). Bei einer App, die mit Zahlungen zu tun hat, würde ich grundsätzlich darauf achten, sie aktuell zu halten, statt eine alte Installation jahrelang unverändert zu verwenden. Vor einem Update oder einer Neueinrichtung ist es außerdem sinnvoll, die angezeigten Hinweise zu lesen und nicht davon auszugehen, dass sich Bedienung und Voraussetzungen nie ändern. Das ist ein allgemeiner Wartungsschritt, keine Aussage darüber, dass ein bestimmtes Update ein konkretes Problem behebt.
Im Vergleich zu einer klassischen Karte liegt der Vorteil vor allem darin, dass das Smartphone als zusätzlicher Bezahlweg dienen kann. Die Karte bleibt dagegen die einfachere Wahl, wenn ich keinen Einrichtungsaufwand möchte oder mein Gerät gerade nicht nutzen kann. Gegenüber einer allgemeinen Banking-App ist Mobiles Bezahlen stärker auf die digitale Zahlung ausgerichtet; wer vor allem Konten verwalten, Umsätze prüfen oder Budgets planen will, sollte eine Lösung wählen, die diese Aufgaben ausdrücklich abdeckt. Ich sehe die App deshalb nicht als Ersatz für alle Finanzwerkzeuge, sondern als Ergänzung für einen bestimmten Teil des Alltags.
Ein wenig überraschend wichtig ist die Vorbereitung auf den Ausnahmefall. Wenn das Telefon leer ist, beschädigt wurde oder gerade nicht entsperrt werden kann, hilft die digitale Geldbörse nicht weiter. Ich würde deshalb bei einem wichtigen Einkauf nicht die einzige Zahlungsmöglichkeit auf dem Smartphone lassen. Ebenso lohnt es sich, vor einer Reise oder einem größeren Einkauf die eigene Zahlungsart einmal in einer unkritischen Situation zu testen. So lerne ich den Ablauf kennen, ohne dass eine unerwartete Verzögerung an einer vollen Kasse zum ersten Test wird.
Für wen ich sie wählen würde
Ich würde Mobiles Bezahlen vor allem Personen empfehlen, die ihr Smartphone ohnehin täglich dabeihaben, kontaktlos bezahlen möchten und bereit sind, die Einrichtung ihrer konkreten Zahlungsart einmal sorgfältig zu prüfen. Wenn das passt, kann das Smartphone im Café, beim schnellen Einkauf oder unterwegs eine praktische Alternative zur Karte sein. Gerade wer leicht vergisst, die Geldbörse mitzunehmen, kann von einem zusätzlichen Bezahlweg profitieren – vorausgesetzt, das Telefon ist einsatzbereit und die Zahlung wurde vorher eingerichtet.
Weniger passend ist sie für jemanden, der eine umfassende Finanzübersicht, automatische Budgetplanung oder die Unterstützung beliebiger Zahlungsanbieter erwartet. Auch wer technische Einstellungen grundsätzlich vermeiden möchte, dürfte mit der gewohnten Karte entspannter sein. Ich würde vor dem Download daher nicht nur fragen, ob mobiles Bezahlen bequem klingt, sondern auch: Ist mein Gerät geeignet, ist meine Zahlungsart verfügbar, und möchte ich das Smartphone wirklich als zusätzlichen Bezahlweg nutzen? Wenn eine dieser Antworten Nein lautet, ist eine andere Lösung vermutlich praktischer.
Mein Fazit für den Alltag
Mobiles Bezahlen ist für mich dann eine sinnvolle Ergänzung, wenn die eigene Zahlungseinrichtung klappt und ich einen einfachen zusätzlichen Weg an der Kasse möchte. Die wichtigsten Schritte sind unspektakulär, aber entscheidend: Betriebssystem prüfen, die passende Zahlungsart klären, die Einrichtung ohne Zeitdruck erledigen und beim ersten Einsatz eine Alternative dabeihaben. So lässt sich die App fair beurteilen, ohne aus einer allgemeinen Beschreibung zu viel abzuleiten.
Ich würde sie nicht als Ersatz für jede Karte oder als umfassende Finanzzentrale empfehlen. Als kostenlose App für mobiles Bezahlen kann sie aber einen konkreten Zweck erfüllen, wenn Gerät und Zahlungsart zusammenpassen. Wer mit dieser Erwartung herangeht, bekommt eine realistische Grundlage für die Entscheidung – und kann im Zweifel unterscheiden, ob gerade die App, die Zahlungsart oder die Situation an der Kasse den Ausschlag gibt.
Hey, hast du schon von der App „Mobiles Bezahlen“ gehört? Wenn nicht, lass mich dir ein bisschen darüber erzählen, denn es könnte dein neues Lieblings-Tool auf dem Smartphone werden.
Einfach bezahlen, überall und jederzeit
Also, stell dir vor, du bist in deinem Lieblingscafé, hast aber vergessen, Bargeld mitzunehmen. Kein Problem! Mit Mobiles Bezahlen kannst du einfach dein Handy zücken und kontaktlos bezahlen. Das ist nicht nur super bequem, sondern auch echt schnell. Die App unterstützt verschiedene Zahlungsmethoden, sodass du dein Bankkonto, Kreditkarte oder sogar PayPal ganz einfach verknüpfen kannst.
Benutzerfreundlichkeit im Fokus
Ein weiteres Highlight der App ist die Benutzeroberfläche. Sie ist nicht nur modern und ansprechend, sondern auch intuitiv gestaltet. Selbst wenn du nicht der größte Technikfan bist, findest du dich hier schnell zurecht. Die Einrichtung ist kinderleicht und dauert nur wenige Minuten. Und falls du mal auf ein Problem stößt, gibt es einen hilfreichen FAQ-Bereich sowie einen Kundenservice, der wirklich schnell reagiert.
Sicherheit wird großgeschrieben
In Zeiten von Cyberkriminalität ist Sicherheit das A und O. Keine Sorge, Mobiles Bezahlen hat auch hier vorgesorgt. Die App verwendet hochmoderne Verschlüsselungstechnologien, um deine Daten zu schützen. Außerdem bietet sie eine Zwei-Faktor-Authentifizierung an, was einen zusätzlichen Schutzlayer darstellt. So kannst du beruhigt deine Einkäufe erledigen, ohne ständig über mögliche Sicherheitslücken nachdenken zu müssen.
Ich persönlich finde es auch klasse, dass man seine Ausgaben direkt in der App im Blick hat. So kannst du sehen, wofür du dein Geld ausgibst und gegebenenfalls dein Budget besser verwalten. Ein kleiner Schritt für die App, ein großer für deine Finanzen!
Fazit: Ein Muss für alle Technikliebhaber
Also, wenn du wie ich jemand bist, der gerne auf dem neuesten Stand der Technik ist, dann ist Mobiles Bezahlen definitiv einen Download wert. Es bietet nicht nur Bequemlichkeit und Sicherheit, sondern auch eine Menge Spaß beim Bezahlen. Und wer hätte gedacht, dass das Bezahlen so einfach und angenehm sein kann? Probier es aus und lass mich wissen, wie es dir gefällt!
Vorteile
- Einfache Bedienung und schnelle Zahlungen.
- Unterstützt mehrere Währungen und Banken.
- Sicherheitsfunktionen wie Fingerabdruckscan.
- Kompatibel mit vielen mobilen Geräten.
- Keine zusätzlichen Gebühren für Transaktionen.
Nachteile
- Benötigt stabile Internetverbindung.
- Nicht überall akzeptiert.
- Datenschutzbedenken bei sensiblen Daten.
- Kann Akku schneller entladen.
- Eingeschränkte Unterstützung für ältere Geräte.
Häufig gestellte Fragen zu Mobiles Bezahlen - Sparkasse
Was ist Mobiles Bezahlen und wie funktioniert es?
Mobiles Bezahlen ist eine Zahlungsoption, die es Ihnen ermöglicht, Einkäufe direkt über Ihr Smartphone abzuwickeln. Sie laden eine App herunter, fügen Ihre Kredit- oder Debitkarteninformationen hinzu und können dann kontaktlose Zahlungen bei unterstützten Einzelhändlern tätigen, indem Sie Ihr Telefon an das Zahlungsterminal halten.
Ist Mobiles Bezahlen sicher zu verwenden?
Ja, mobiles Bezahlen ist in der Regel sicher, solange Sie vertrauenswürdige Apps aus offiziellen App-Stores herunterladen. Die meisten Apps verwenden Verschlüsselungstechnologien und erfordern eine Authentifizierung wie Fingerabdruck oder Gesichtserkennung, um Transaktionen zu autorisieren, was die Sicherheit Ihrer Finanzdaten erhöht.
Welche Geräte unterstützen Mobiles Bezahlen?
Mobiles Bezahlen wird von den meisten modernen Smartphones unterstützt, die mit NFC (Near Field Communication) ausgestattet sind. Dazu gehören in der Regel neuere Android- und iOS-Geräte. Überprüfen Sie die Kompatibilität Ihres Geräts und stellen Sie sicher, dass es die neueste Softwareversion verwendet, um die besten Ergebnisse zu erzielen.
Kann ich Mobiles Bezahlen im Ausland verwenden?
Ja, Sie können Mobiles Bezahlen in vielen Ländern nutzen, vorausgesetzt, der Einzelhändler unterstützt kontaktlose Zahlungen und Ihre Bank gestattet Transaktionen im Ausland. Es ist ratsam, sich vor der Reise bei Ihrer Bank zu erkundigen und sicherzustellen, dass alle notwendigen Einstellungen für internationale Zahlungen aktiviert sind.
Welche Gebühren sind mit Mobiles Bezahlen verbunden?
In der Regel fallen bei der Nutzung von Mobilen Bezahldiensten keine zusätzlichen Gebühren an. Allerdings können je nach Bank oder Kartenaussteller Transaktionsgebühren oder Wechselkursgebühren anfallen, insbesondere bei internationalen Zahlungen. Überprüfen Sie die Bedingungen Ihrer Bank, um etwaige Kosten im Voraus zu kennen.