
Wise
Für Android und iOSFree·Nutzerbewertung
 Analyse von ViaAPK
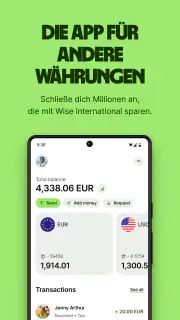
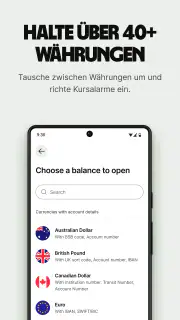
Wenn ich Wise an einem einzigen Punkt festmachen soll, dann an der Möglichkeit, Geld in unterschiedlichen Währungen zu halten und zu verwalten. Genau das verändert die App für mich von einem reinen Überweisungswerkzeug zu einer praktischen Ergänzung für Menschen, deren Alltag nicht an einer Landesgrenze endet. Ich würde sie nicht automatisch als Ersatz für jedes Bankkonto sehen, aber bei wiederkehrenden Ausgaben oder Einnahmen in mehreren Währungen kann sie Abläufe deutlich übersichtlicher machen.
Ein Währungsguthaben ist mehr als ein Überweisungsschritt
Bei einer gewöhnlichen Auslandsüberweisung denke ich meist an einen einzelnen Auftrag: Betrag eingeben, Empfänger auswählen, Geld senden. Wise ist interessanter, wenn ich nicht jedes Mal sofort umtauschen muss. Ein Guthaben in einer anderen Währung kann für eine spätere Zahlung oder eine weitere Überweisung bereitliegen. Das hilft vor allem dann, wenn Einnahmen und Ausgaben nicht gleichzeitig anfallen.
Ein konkreter Fall wäre eine Person, die gelegentlich Geld aus dem Ausland erhält und später dort eine Rechnung bezahlt. Statt bei jedem Vorgang neu zu überlegen, wie der Geldfluss zusammenpasst, lässt sich das Guthaben in der betreffenden Währung verwalten. So wird leichter erkennbar, was für diesen Zweck verfügbar ist und was noch in der eigenen Ausgangswährung liegt. Ich finde diese Trennung im Alltag oft nützlicher als eine einzelne große Kontosumme.
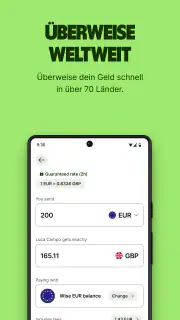
Das bedeutet allerdings nicht, dass mehrere Währungen automatisch Geld sparen. Ein günstigerer Wechselkurs als bei traditionellen Banken kann attraktiv sein, doch für die eigene Entscheidung zählt der angezeigte Gesamtbetrag des konkreten Vorgangs. Ich würde deshalb vor dem Bestätigen prüfen, welche Summe beim Empfänger ankommen soll und welche Kosten für genau diese Transaktion ausgewiesen werden. Die Übersicht ist hilfreich; sie ersetzt nicht den kurzen Blick auf die Details.
So passt die Verwaltung in den Alltag
Ich würde Wise nicht nur dann öffnen, wenn gerade eine Überweisung ansteht. Sinnvoller ist ein kleiner Ablauf: zuerst überlegen, welche Währung für eine kommende Ausgabe gebraucht wird, dann eingehende und ausgehende Beträge getrennt betrachten und erst danach entscheiden, ob eine Umwandlung nötig ist. Das vermeidet, dass man Geld vorschnell hin- und herwechselt, nur weil gerade ein einzelner Auftrag erledigt werden soll.
Wer häufig reist, kann die App zum Beispiel nutzen, um Reisegeld und regelmäßige Ausgaben im Ausland gedanklich auseinanderzuhalten. Wer geschäftlich in mehreren Ländern tätig ist, kann entsprechend besser erkennen, welche Beträge in welcher Währung eingehen und welche Zahlungen noch bevorstehen. Das ist kein Ersatz für Buchhaltung oder eine sorgfältige Budgetplanung, aber eine klarere Geldorganisation kann solche Aufgaben erleichtern.
Auch lokale Bankverbindungen können in einem passenden Ablauf nützlich sein: Wenn jemand Geld aus einem anderen Land empfangen muss, kann eine lokale Verbindung den Vorgang für die beteiligten Personen einfacher machen. Ich würde vorab klären, welche Angaben der Absender benötigt und ob die jeweilige Zahlungsart zum eigenen Zweck passt. Der praktische Vorteil entsteht nicht allein durch die Funktion, sondern dadurch, dass beide Seiten wissen, wie das Geld ankommen soll.
Neuigkeiten, die deine Zeit wert sind
Google Play Bücher: Vom digitalen Regal zum Leseraum
Opera News: Nachrichten werden erst durch ihre Leser lebendig
B612 AI im Alltagstest: Was nach einem Fehler mit deinen Bildern passiert
Beschleunigungsdynamik in Car Race: Das Herzstück des Spielerlebnisses
Warum Plants vs. Zombies™ das perfekte Spiel für stressige Zeiten ist
Kreativität und Abenteuer: Warum House Designer: Fix & Flip fesselt
Indeed Jobs: Die App, die Ihre Karriere revolutioniert
Words of Wonders: Das Wortspiel, das die Rätselwelt erobert
Extreme Car Driving Simulator: Meistere Die Verborgenen Möglichkeiten
Google Meet: Die verborgene Kraft im digitalen Ökosystem
Alight Motion: Kreativität und Plattformmacht im Einklang
Warum Clash Royale die Strategie-Szene revolutioniert
Für wen sich der Ansatz besonders lohnt
Am meisten sehe ich den Nutzen bei Menschen mit regelmäßigen internationalen Geldbewegungen: etwa bei Personen, die längere Zeit im Ausland leben, bei Selbstständigen mit Kundschaft in anderen Ländern oder bei Familien, die grenzüberschreitend Geld organisieren. Auch wer nur gelegentlich reist, kann von mehreren Währungsguthaben profitieren, sofern wirklich wiederholt Beträge in unterschiedlichen Währungen anfallen.
Bei einer einmaligen Überweisung lohnt es sich dagegen, Wise mit der eigenen Bank und anderen üblichen Zahlungswegen für genau diesen Auftrag zu vergleichen. Entscheidend sind nicht allein Gebühren, sondern auch der gewünschte Empfangsbetrag, die Bequemlichkeit für den Empfänger und der Aufwand, ein zusätzliches Konto zu verwalten. Wer fast ausschließlich im Inland bezahlt und nie fremde Währungen nutzt, wird wahrscheinlich weniger von den besonderen Möglichkeiten haben.
Im Vergleich zu einer traditionellen Bank wirkt Wise für internationale Vorgänge stärker auf Währungswechsel und grenzüberschreitende Abläufe zugeschnitten. Das macht es nicht in jedem Fall zur besseren Wahl: Für alltägliche Bankgeschäfte, die eng mit dem bestehenden Hauptkonto verbunden sind, kann die gewohnte Bank praktischer bleiben. Ich würde Wise eher als gezieltes Werkzeug für internationale Geldflüsse betrachten und nicht allein wegen seiner Spezialisierung alle vertrauten Finanzwege aufgeben.
Einfachheit trifft auf Funktionalität
Das Erste, was mir an Wise aufgefallen ist, ist die Benutzerfreundlichkeit. Die App ist unglaublich intuitiv gestaltet. Schon beim ersten Öffnen wird man durch einen einfachen Registrierungsprozess geführt. Innerhalb weniger Minuten kann man sein Konto einrichten und ist bereit, die Dienstleistungen zu nutzen.
Ein weiteres Highlight ist die Transparenz der Gebühren. Ich persönlich finde es großartig, dass Wise alle Kosten klar und deutlich anzeigt, bevor man eine Transaktion durchführt. Keine versteckten Gebühren, keine bösen Überraschungen. Das gibt mir ein Gefühl von Sicherheit und Vertrauen.
Vielfältige Einsatzmöglichkeiten
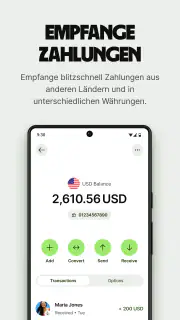
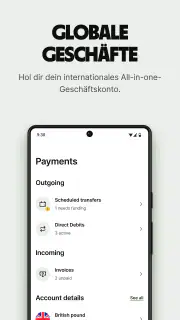
Wise ist nicht nur eine App für internationale Überweisungen. Man kann mit ihr auch Geld in verschiedenen Währungen halten und verwalten. Dies ist besonders praktisch für Menschen, die häufig reisen oder in mehreren Ländern geschäftlich tätig sind. Die Wechselkurse sind in der Regel günstiger als bei traditionellen Banken, was natürlich ein großer Vorteil ist.
Ein weiteres cooles Feature ist die Möglichkeit, lokale Bankverbindungen in verschiedenen Ländern zu haben. Dadurch kann man, als ob man ein lokales Konto hätte, Geld empfangen und senden. Das spart nicht nur Geld, sondern auch viel Zeit und Nerven.
Sicherheit wird großgeschrieben
Ein weiterer Punkt, der mir bei Wise positiv aufgefallen ist, ist die Sicherheit. In der heutigen Zeit, in der Cyberkriminalität immer häufiger vorkommt, ist es wichtig, dass eine App wie Wise hohe Sicherheitsstandards einhält. Alle Transaktionen sind verschlüsselt und die App nutzt eine Zwei-Faktor-Authentifizierung, um zusätzlichen Schutz zu bieten.
Außerdem ist Wise von verschiedenen Finanzaufsichtsbehörden weltweit reguliert, was ebenfalls Vertrauen schafft.
Zusammenfassend kann ich sagen, dass Wise eine hervorragende App für alle ist, die regelmäßig mit verschiedenen Währungen arbeiten müssen. Die Kombination aus Benutzerfreundlichkeit, Kostentransparenz und Sicherheit macht sie zu einer der besten Optionen auf dem Markt. Wenn du also nach einer zuverlässigen Lösung für internationale Überweisungen suchst, solltest du Wise definitiv ausprobieren. Es könnte dein Leben erheblich erleichtern!
Was ich vor dem ersten Einsatz prüfen würde
Bei einer Finanz-App ist ein schneller Einstieg angenehm, aber ich würde die Einrichtung nicht zwischen zwei Terminen erledigen. Nimm dir einen ruhigen Moment, um die Kontodaten und den vorgesehenen Verwendungszweck sorgfältig zu prüfen. Bei internationalen Zahlungen sind Schreibweise, Empfängerangaben und gewählte Währung entscheidend: Ein gut verständlicher Ablauf hilft wenig, wenn man selbst die falsche Zielwährung auswählt.
Vor allem bei wiederkehrenden Zahlungen lohnt sich eine kleine Routine. Ich würde den Auftrag zunächst mit dem konkreten Betrag und dem Empfänger durchgehen, die angezeigten Kosten lesen und erst dann bestätigen. Für spätere Zahlungen kann man sich notieren, welche Währung tatsächlich gebraucht wird und wann sie gebraucht wird. So wird das Guthaben nicht bloß zu einer Sammlung von Währungsbeträgen, sondern zu einem nachvollziehbaren Plan für kommende Ausgaben.
Wer eine Zahlung erwartet, sollte außerdem frühzeitig mit dem Absender abstimmen, welche Zahlungsangaben verwendet werden sollen. Lokale Bankverbindungen können den Empfang erleichtern, aber Absender und Empfänger müssen dieselbe Vorstellung davon haben, auf welchem Weg das Geld geschickt wird. Das ist ein unscheinbarer, aber wichtiger Schritt: Viele Schwierigkeiten bei grenzüberschreitenden Vorgängen entstehen nicht durch die App selbst, sondern durch unvollständige oder falsch übermittelte Angaben.
Ein realistischer Anwendungsfall statt bloßer Reiseplanung
Stell dir vor, du bekommst regelmäßig Geld in einer Fremdwährung, bezahlst aber auch gelegentlich eine Rechnung in genau dieser Währung. In diesem Fall kann es sinnvoll sein, die Einnahme nicht sofort gedanklich mit dem heimischen Kontostand zu vermischen. Ich würde zuerst prüfen, welcher Teil des eingegangenen Guthabens für die spätere Rechnung vorgesehen ist. Nur den Betrag, den ich tatsächlich in der anderen Währung brauche, würde ich in meine Planung aufnehmen.
Ändert sich der Bedarf, etwa weil eine Ausgabe verschoben wird, lässt sich der Plan erneut prüfen, bevor eine Umwandlung oder Überweisung ausgelöst wird. Der Vorteil liegt hier nicht in einer Garantie auf den besten Kurs, sondern in der Möglichkeit, den Ablauf bewusster zu steuern. Gerade bei mehreren kleinen Vorgängen hilft es, Einnahmen, geplante Zahlungen und verfügbares Währungsguthaben getrennt zu betrachten, statt am Ende des Monats überrascht festzustellen, dass das Geld bereits für einen anderen Zweck verplant war.
Für gelegentliche Urlaubsreisen ist der Nutzen weniger eindeutig. Wer nur einmal Geld umtauschen und danach mit einer vertrauten Karte oder dem gewohnten Bankkonto bezahlen möchte, sollte zunächst abwägen, ob ein weiterer Finanzdienst wirklich etwas vereinfacht. Für längere Aufenthalte oder wiederholte Zahlungen in derselben Fremdwährung ist die Währungsverwaltung überzeugender; bei einem kurzen Urlaub kann die zusätzliche Organisation den möglichen Komfort wieder aufwiegen.
Die Gebührenanzeige richtig einordnen
Dass Wise Kosten vor dem Abschluss eines Vorgangs anzeigt, ist für mich ein echter Vorteil, weil ich dadurch nicht erst nachträglich rätseln muss, wie sich der Betrag zusammensetzt. Trotzdem sollte man eine sichtbare Gebühr nicht isoliert betrachten. Bei einem Vergleich mit der Hausbank oder einem anderen Zahlungsweg gehören auch der erwartete Empfangsbetrag und die Einfachheit für die Person am anderen Ende dazu. Ein vermeintlich günstiger Weg ist nicht automatisch der passendste, wenn er für den Empfänger komplizierter ist.
Ich würde bei größeren oder wichtigen Zahlungen außerdem nicht aus einer früheren Transaktion ableiten, dass der nächste Vorgang identisch abläuft. Betrag, Währung und Empfänger können sich ändern; darum ist es vernünftig, die Zusammenfassung jedes Mal neu zu lesen. Die Transparenz macht eine informierte Entscheidung leichter, nimmt einem aber nicht die Verantwortung ab, den jeweiligen Auftrag zu verstehen.
Ein weiterer praktischer Tipp: Wenn du mehrere Währungen führst, lege für dich eine klare mentale Grenze zwischen Geld für konkrete Ausgaben und frei verfügbarem Guthaben fest. Das verhindert, dass ein sichtbarer Gesamtbetrag größer wirkt, als er tatsächlich ist. Ein Teil kann bereits für eine Rechnung, eine Reise oder eine geschäftliche Ausgabe vorgesehen sein. Die App ordnet Währungen, aber die persönliche Zweckplanung bleibt bei dir.
Wann eine andere Lösung vernünftiger sein kann
Wise ist für mich keine automatische Empfehlung für jede Person, die ein Smartphone besitzt. Wenn fast alle Einnahmen, Überweisungen und Rechnungen im Inland bleiben, kann das bestehende Bankkonto bequemer sein, weil dort die gewohnten Abläufe bereits zusammenlaufen. Wer nur selten eine Auslandszahlung tätigt, sollte den einmaligen Aufwand einer zusätzlichen Finanz-App gegen den konkreten Nutzen abwägen und nicht allein wegen der internationalen Ausrichtung wechseln.
Auch Menschen, die ihre Finanzen möglichst zentral an einem Ort verwalten möchten, könnten mit einer spezialisierten Ergänzung weniger glücklich sein. Ein zweites Konto verlangt Aufmerksamkeit: Man muss wissen, wo ein Betrag liegt, welche Währung er hat und wofür er gedacht ist. Wer diese Übersicht nicht pflegt, kann trotz einer übersichtlichen Oberfläche den Überblick über das eigene Geld verlieren. In so einem Fall ist die einfache Lösung über die bestehende Bank womöglich die bessere.
Umgekehrt kann ein traditionelles Konto bei grenzüberschreitenden Zahlungen weniger bequem wirken, wenn man regelmäßig mit mehreren Währungen arbeitet. Hier ist der Vergleich nicht „modern gegen alt“, sondern passend gegen unpassend: Die Hausbank kann für den Alltag stark sein, während Wise für wiederkehrende internationale Geldflüsse eine gezieltere Ergänzung bietet. Ich würde beide Wege nach tatsächlichem Bedarf beurteilen und nicht aus Prinzip nur einen davon verwenden.
Was die Bekanntheit über den praktischen Eindruck sagt
Wise ist eine kostenlose Finanz-App von Wise Payments Ltd. und wurde am 24.03.2014 veröffentlicht. Inzwischen kommt sie auf über zehn Millionen Installationen; bei rund 1,6 Millionen Bewertungen liegt der Durchschnitt bei 4,7. Diese Zahlen sprechen für eine breite Nutzung, sagen aber nicht automatisch, ob die App zu meinem persönlichen Zahlungsalltag passt. Ich sehe sie eher als Hinweis darauf, dass internationale Geldverwaltung für viele Menschen ein konkretes Bedürfnis ist.
Die App ist mit USK ab 0 Jahren eingestuft und wird in Version 9.4.2 für Android ab 7.0 geführt. Das ist vor allem dann nützlich zu wissen, wenn man ein älteres Gerät verwendet. Für mich bleibt bei einer Finanz-App aber wichtiger, ob das eigene Gerät aktuell und zuverlässig genug ist, um sensible Kontozugänge sorgfältig zu verwalten. Eine passende Mindestversion allein ersetzt keine sichere Nutzung des Smartphones.
Die vielen Bewertungen können beim ersten Eindruck helfen, sollten aber nicht die eigene Prüfung ersetzen. Ich würde vor allem darauf achten, ob die beschriebenen Erfahrungen zu meinem konkreten Fall passen: wiederholte Überweisungen, mehrere Währungsguthaben oder ein einzelner gelegentlicher Transfer sind unterschiedliche Einsatzweisen. Eine App kann in einem davon sehr nützlich und in einem anderen unnötig sein.
Mein Fazit für den passenden Nutzerkreis
Nach meinem Eindruck liegt die Stärke von Wise nicht bloß darin, eine internationale Überweisung anzustoßen, sondern darin, mehrere Währungen für spätere Zahlungen und Einnahmen geordnet im Blick zu behalten. Gerade diese Funktion lohnt sich, wenn der Bedarf regelmäßig wiederkehrt und man bereit ist, Beträge bewusst nach Währung und Zweck zu sortieren. Die klar angezeigten Kosten, die Möglichkeit lokaler Bankverbindungen und die einfache Bedienung machen diesen Ablauf greifbarer.
Gleichzeitig würde ich die App nicht als magische Abkürzung zu immer günstigeren Zahlungen verstehen. Man sollte jede Transaktion prüfen, den Empfänger abstimmen und die eigene Finanzorganisation im Blick behalten. Wenn du nur selten international zahlst, ist der Nutzen vielleicht zu klein, um einen zusätzlichen Dienst in den Alltag aufzunehmen. Wenn mehrere Währungen jedoch regelmäßig Teil deines Lebens sind, ist Wise eine überzeugende und praktische Option, die ich gezielt dafür in Betracht ziehen würde.
Vorteile
- Einfach zu bedienende Benutzeroberfläche.
- Günstige internationale Überweisungen.
- Schnelle Transaktionszeiten.
- Unterstützt mehrere Währungen.
- Gutes Kundensupport-System.
Nachteile
- Begrenzte Offline-Funktionalität.
- Nicht in allen Ländern verfügbar.
- Gebühren können variieren.
- Erfordert Internetverbindung.
- Manchmal Verzögerungen bei Überweisungen.
FAQs zu Wise
Was ist Wise und wie funktioniert es?
Wise, früher bekannt als TransferWise, ist eine Finanz-App, die es Nutzern ermöglicht, Geld international zu niedrigen Kosten zu überweisen. Die App bietet reale Wechselkurse ohne versteckte Gebühren und ist für ihre Benutzerfreundlichkeit bekannt. Wise richtet sich an Menschen, die häufig Geld ins Ausland senden oder empfangen müssen.
Welche Gebühren fallen bei der Nutzung von Wise an?
Wise erhebt im Vergleich zu traditionellen Banken und anderen Geldtransferdiensten relativ niedrige Gebühren. Die Kosten variieren je nach Betrag und Zielland, aber Wise ist transparent und zeigt alle Gebühren im Voraus an. Nutzer können somit sicher sein, dass es keine versteckten Kosten gibt.
Ist Wise sicher für internationale Geldtransfers?
Ja, Wise ist eine sichere Plattform für internationale Geldtransfers. Die App ist von verschiedenen Finanzbehörden weltweit reguliert und nutzt hochmoderne Sicherheitsmaßnahmen, um die Daten und das Geld ihrer Nutzer zu schützen. Zudem bietet Wise eine Zwei-Faktor-Authentifizierung für zusätzlichen Schutz an.
Wie lange dauert ein Geldtransfer mit Wise?
Die Dauer eines Geldtransfers mit Wise hängt von mehreren Faktoren ab, darunter das Zielland und die gewählte Zahlungsmethode. In der Regel dauern Transfers zwischen wenigen Stunden und zwei Werktagen. Wise bietet eine Schätzung der Transferzeit, bevor der Nutzer den Vorgang abschließt.
Kann ich Wise für geschäftliche Überweisungen nutzen?
Ja, Wise bietet auch Geschäftskonten an, die speziell für Unternehmen entwickelt wurden, die internationale Zahlungen tätigen müssen. Geschäftskunden können von den gleichen niedrigen Gebühren und Wechselkursen profitieren, die Wise für private Nutzer bietet, und erhalten zusätzliche Funktionen wie Massenzahlungen.